

Nâng ngực trả góp là gì? Điều kiện, cách tính chi phí và những lưu ý cần biết
Nguyễn Phương Anh, 24 tuổi, Hà Nội hỏi: Em lương 12 triệu/tháng muốn nâng ngực thì tổng chi phí bao nhiêu, có trả góp không?
Bác sĩ giải đáp:
Nâng ngực trả góp là giải pháp tài chính cho phép khách hàng chi trả chi phí phẫu thuật (trung bình từ 51.000.000 – 120.000.000 VNĐ) theo kỳ hạn từ 3 – 24 tháng. Hình thức phổ biến nhất hiện nay là trả góp lãi suất 0% qua thẻ tín dụng hoặc các công ty tài chính đối tác với thủ tục xét duyệt chỉ từ 15 phút. Đây là xu hướng làm đẹp bền vững năm 2026 giúp giảm áp lực ngân sách, tạo điều kiện cho khách hàng tiếp cận các công nghệ nâng ngực nội soi và túi độn cao cấp (Motiva, Mentor) một cách dễ dàng.
Đa dạng hình thức: Trả góp linh hoạt qua thẻ tín dụng (Credit) hoặc hồ sơ định danh (CCCD).
Tối ưu dòng tiền: Chỉ cần thanh toán từ 0 đồng hoặc 20-30% giá trị ban đầu để thực hiện phẫu thuật ngay.
Xét duyệt nhanh: Quy trình số hóa giúp khách hàng biết kết quả thẩm định tài chính ngay tại cơ sở thẩm mỹ.
Lưu ý quan trọng: Cần phân biệt rõ giữa trả góp 0% lãi suất và trả góp có lãi suất để tránh phát sinh chi phí ngoài ý muốn.
1. Lợi ích khi nâng ngực trả góp
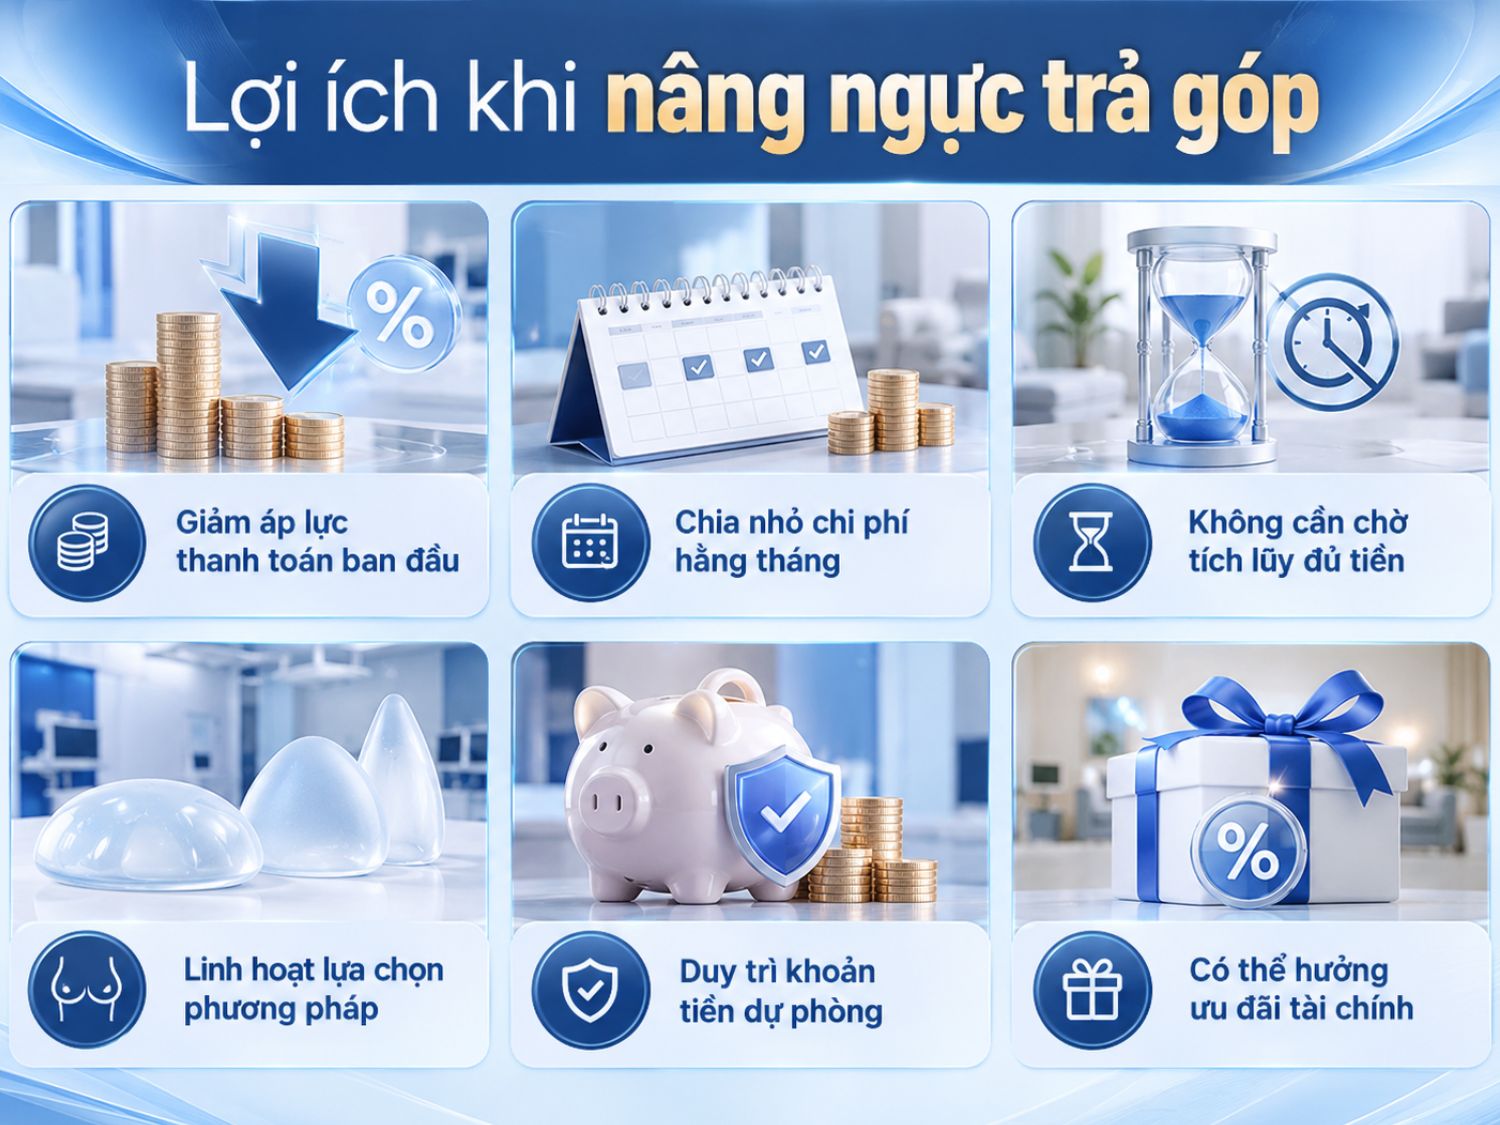
Nâng ngực trả góp giúp khách hàng giảm áp lực tài chính ban đầu, chia nhỏ chi phí phẫu thuật thành các khoản thanh toán hằng tháng và chủ động cân đối ngân sách cá nhân. Hình thức này đặc biệt phù hợp với người trẻ, nhân viên văn phòng có thu nhập ổn định nhưng chưa tích lũy đủ số tiền để thanh toán toàn bộ chi phí nâng ngực trong một lần.
Những lợi ích nổi bật khi lựa chọn nâng ngực trả góp gồm:
- Giảm áp lực thanh toán ban đầu: Khách hàng không cần chuẩn bị toàn bộ chi phí phẫu thuật ngay từ đầu mà có thể thanh toán trước một phần theo điều kiện của chương trình.
- Chia nhỏ chi phí hằng tháng: Khoản tiền còn lại được phân bổ theo kỳ hạn 6, 9, 12 tháng hoặc thời gian khác tùy đơn vị hỗ trợ, giúp khách hàng chủ động kế hoạch chi tiêu.
- Không cần chờ tích lũy đủ tiền: Người có thu nhập ổn định có thể thực hiện nâng ngực sớm hơn nếu đáp ứng điều kiện tài chính, sức khỏe và được phê duyệt trả góp.
- Linh hoạt lựa chọn phương pháp: Khách hàng có thể cân nhắc loại túi ngực và kỹ thuật phẫu thuật phù hợp với chỉ định của bác sĩ mà không nhất thiết phải thanh toán toàn bộ ngay lập tức.
- Duy trì khoản tiền dự phòng: Thay vì sử dụng hết tiền tiết kiệm, khách hàng có thể giữ lại một phần ngân sách cho sinh hoạt, nghỉ dưỡng và các chi phí phát sinh sau phẫu thuật.
- Có thể hưởng ưu đãi tài chính: Một số chương trình hỗ trợ trả góp lãi suất 0% hoặc ưu đãi phí chuyển đổi, tùy điều kiện áp dụng tại từng thời điểm.
2. Các hình thức nâng ngực trả góp
Nâng ngực trả góp hiện có 3 hình thức phổ biến: trả góp qua thẻ tín dụng, vay trả góp qua ngân hàng hoặc công ty tài chính và trả góp trực tiếp tại cơ sở thẩm mỹ. Mỗi hình thức có điều kiện xét duyệt, số tiền trả trước, kỳ hạn thanh toán và mức lãi suất khác nhau. Khách hàng nên lựa chọn phương án phù hợp với thu nhập để chủ động chi trả hằng tháng.
- Trả góp qua thẻ tín dụng: Đây là hình thức phổ biến nhất, cho phép chủ thẻ liên kết thực hiện chuyển đổi giao dịch nâng ngực thành các khoản trả góp nhỏ hàng tháng.
- Trả góp qua công ty tài chính: Dành cho khách hàng không có thẻ tín dụng, thông qua việc thẩm định hồ sơ trực tiếp từ các đơn vị như HD Saison hay Home Credit ngay tại bệnh viện.
- Trả góp nội bộ (nếu có): Một số chương trình ưu đãi đặc biệt từ bệnh viện cho phép khách hàng thanh toán theo từng đợt, tuy nhiên hình thức này thường ít phổ biến.
3.Trả góp 0% là như thế nào?
Trả góp nâng ngực 0% lãi suất là hình thức thanh toán chi phí phẫu thuật thành nhiều kỳ hằng tháng mà không phải trả thêm tiền lãi trong thời gian ưu đãi. Khách hàng có thể lựa chọn kỳ hạn 3, 6, 9 hoặc 12 tháng tùy chương trình hỗ trợ. Số tiền trả mỗi tháng phụ thuộc vào tổng chi phí nâng ngực, khoản thanh toán trước và thời hạn trả góp. Tuy nhiên, một số chương trình vẫn thu phí chuyển đổi hoặc phí dịch vụ.
Nếu chương trình không phát sinh lãi suất và các khoản phí khác, số tiền trả góp được tính theo công thức:
Tiền trả góp mỗi tháng = (Tổng chi phí nâng ngực − Số tiền trả trước) ÷ Số tháng trả góp
Ví dụ, khách hàng lựa chọn gói nâng ngực 60 triệu đồng, trả trước 30% tương đương 18 triệu đồng. Số tiền còn lại cần trả góp là 42 triệu đồng.
4. Nâng ngực trả góp cần giấy tờ gì?
Nâng ngực trả góp thường cần căn cước công dân (CCCD) còn hiệu lực, thông tin cá nhân và giấy tờ chứng minh thu nhập nếu đăng ký vay qua ngân hàng hoặc công ty tài chính. Với hình thức trả góp qua thẻ tín dụng, khách hàng thường chỉ cần thẻ còn hiệu lực, đủ hạn mức và đáp ứng điều kiện chuyển đổi trả góp. Hồ sơ cụ thể phụ thuộc vào đơn vị hỗ trợ và chương trình áp dụng.
Các giấy tờ có thể cần chuẩn bị gồm:
- Căn cước công dân: Dùng để xác minh danh tính, độ tuổi và thông tin đăng ký trả góp.
- Thẻ tín dụng: Cần thiết nếu lựa chọn hình thức trả góp qua thẻ. Hạn mức khả dụng phải đáp ứng yêu cầu của giao dịch.
- Giấy tờ chứng minh thu nhập: Có thể gồm bảng lương, sao kê tài khoản nhận lương trong 3–6 tháng hoặc hợp đồng lao động, tùy yêu cầu xét duyệt.
- Thông tin liên hệ: Số điện thoại chính chủ, địa chỉ cư trú và thông tin liên hệ cần thiết để xác minh hồ sơ.
- Giấy tờ bổ sung: Một số đơn vị tài chính có thể yêu cầu thông tin công việc, tài khoản ngân hàng hoặc hồ sơ khác theo quy định.
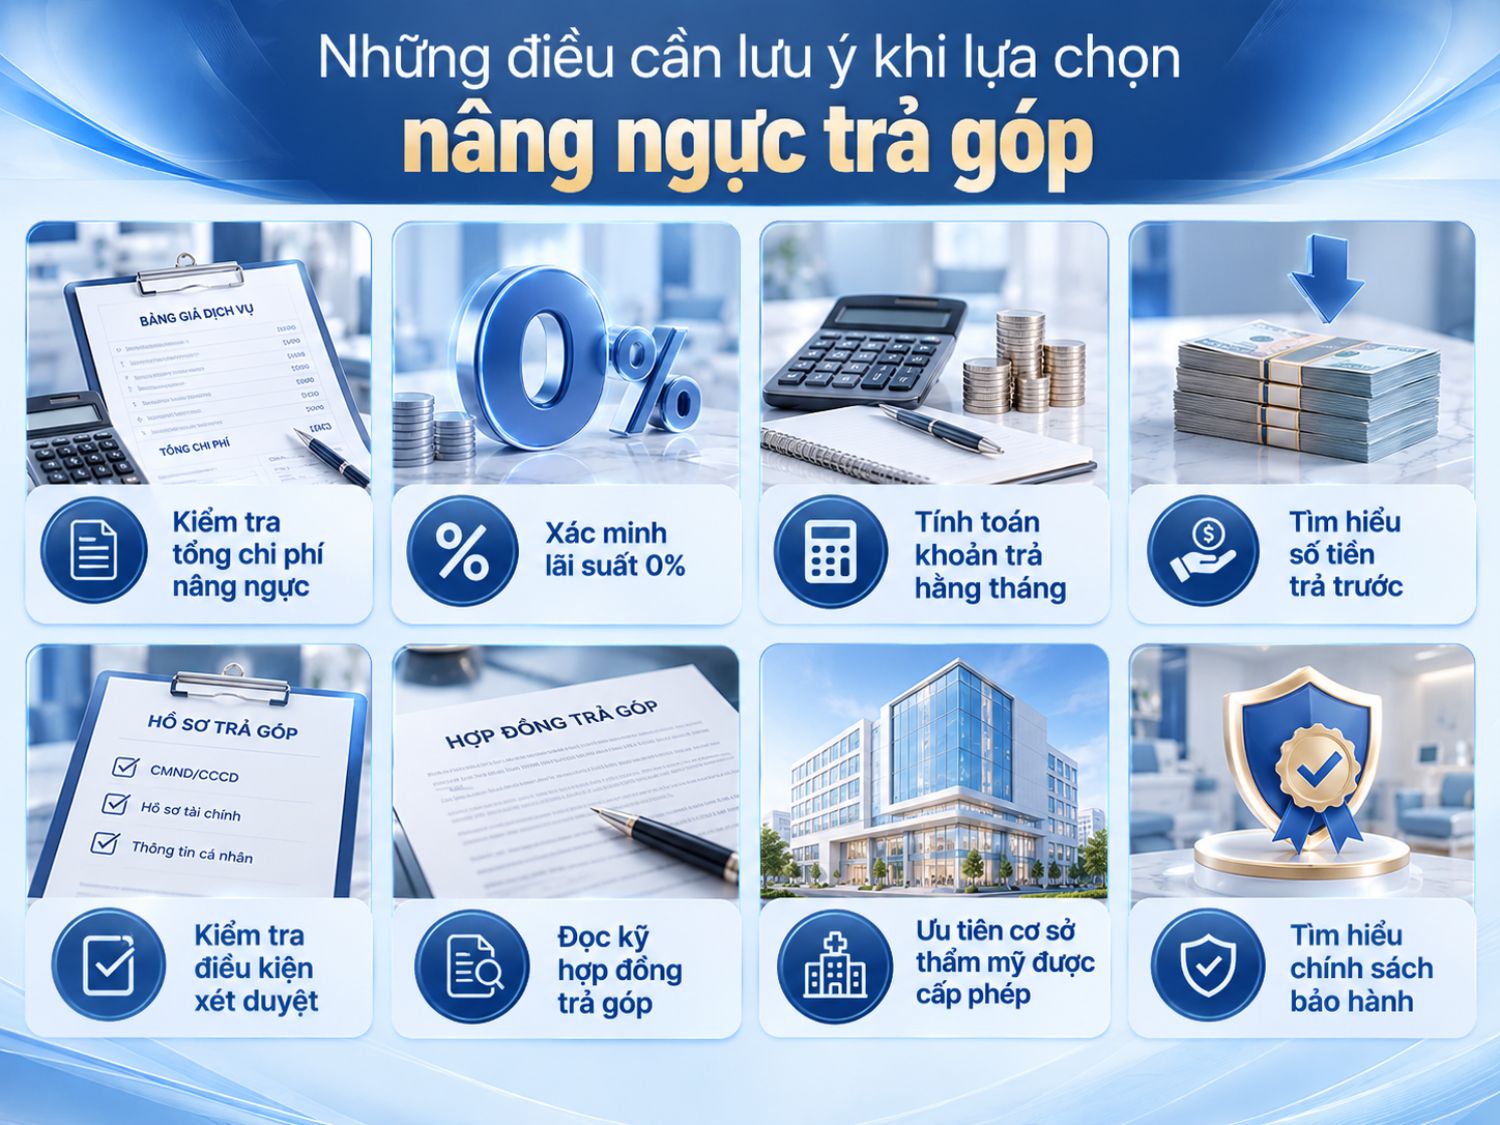
5. Những điều cần lưu ý khi lựa chọn nâng ngực trả góp
Khi lựa chọn nâng ngực trả góp, khách hàng cần kiểm tra tổng chi phí phẫu thuật, lãi suất thực tế, các khoản phí phát sinh, thời hạn thanh toán và khả năng chi trả hằng tháng. Đặc biệt, không nên chỉ dựa vào quảng cáo trả góp 0% lãi suất hoặc số tiền trả trước thấp mà bỏ qua chất lượng dịch vụ, trình độ bác sĩ và điều kiện an toàn phẫu thuật.
Những vấn đề quan trọng cần lưu ý gồm:
- Kiểm tra tổng chi phí nâng ngực: Yêu cầu báo giá trọn gói, bao gồm túi ngực, phẫu thuật, gây mê, xét nghiệm, thuốc, áo định hình và chăm sóc hậu phẫu. Làm rõ những khoản chưa được tính trong giá.
- Xác minh lãi suất 0%: Hỏi rõ chương trình có thực sự miễn lãi trong toàn bộ kỳ hạn hay chỉ áp dụng trong thời gian ưu đãi. Kiểm tra thêm phí chuyển đổi trả góp và phí dịch vụ.
- Tính toán khoản trả hằng tháng: Lựa chọn kỳ hạn phù hợp với thu nhập, bảo đảm vẫn đủ ngân sách cho sinh hoạt, tiết kiệm và các khoản chi tiêu thiết yếu.
- Tìm hiểu số tiền trả trước: Một số chương trình yêu cầu thanh toán trước một phần chi phí, trong khi hình thức trả góp qua thẻ tín dụng có thể cho phép chuyển đổi toàn bộ giao dịch nếu đủ điều kiện.
- Kiểm tra điều kiện xét duyệt: Chuẩn bị CCCD, thẻ tín dụng hoặc giấy tờ chứng minh thu nhập theo yêu cầu. Không phải mọi hồ sơ đăng ký đều được phê duyệt.
- Đọc kỹ hợp đồng trả góp: Chú ý thời hạn thanh toán, phí trả chậm, phí tất toán trước hạn và trách nhiệm của các bên khi phát sinh tranh chấp.
- Ưu tiên cơ sở thẩm mỹ được cấp phép: Lựa chọn bệnh viện hoặc cơ sở đủ điều kiện thực hiện phẫu thuật nâng ngực, có bác sĩ chuyên môn, hệ thống gây mê hồi sức và quy trình kiểm soát biến chứng.
- Tìm hiểu chính sách bảo hành: Kiểm tra điều kiện bảo hành túi ngực, phạm vi hỗ trợ khi xảy ra biến chứng và những chi phí có thể phát sinh nếu cần phẫu thuật chỉnh sửa.
6. Rủi ro khi nâng ngực trả góp và những lưu ý cần biết
Nâng ngực trả góp có thể giúp giảm áp lực thanh toán ban đầu nhưng tiềm ẩn rủi ro về lãi suất, phí phát sinh, nợ quá hạn và mất cân đối tài chính nếu khách hàng không tính toán kỹ khả năng chi trả. Đặc biệt, những chương trình quảng cáo trả góp 0% lãi suất vẫn có thể áp dụng phí chuyển đổi hoặc các điều kiện thanh toán riêng. Vì vậy, khách hàng cần kiểm tra hợp đồng, tổng số tiền phải trả và lựa chọn cơ sở phẫu thuật uy tín trước khi quyết định.
- Phát sinh phí ngoài dự kiến: Một số chương trình trả góp 0% vẫn thu phí chuyển đổi, phí xử lý hồ sơ hoặc các khoản phí dịch vụ khác, khiến tổng chi phí cao hơn giá nâng ngực ban đầu.
- Áp lực trả nợ hằng tháng: Nếu khoản trả góp chiếm tỷ lệ lớn trong thu nhập, khách hàng có thể gặp khó khăn khi phát sinh chi phí sinh hoạt, nghỉ việc hoặc giảm thu nhập.
- Phí phạt khi thanh toán chậm: Trả góp không đúng hạn có thể dẫn đến lãi quá hạn, phí phạt và ảnh hưởng lịch sử tín dụng theo quy định của đơn vị cho vay.
- Chi phí tăng khi kéo dài kỳ hạn: Với các khoản vay có lãi suất hoặc phí tính theo thời gian, kỳ hạn càng dài có thể khiến tổng số tiền phải trả càng lớn.
- Điều kiện hợp đồng thiếu rõ ràng: Khách hàng có thể không nắm được phí tất toán trước hạn, điều kiện hủy giao dịch hoặc trách nhiệm thanh toán khi phát sinh tranh chấp.
- Phát sinh chi phí phẫu thuật ngoài gói: Giá trả góp có thể chưa bao gồm xét nghiệm, thuốc, áo định hình, chăm sóc hậu phẫu hoặc chi phí xử lý biến chứng.
- Lựa chọn cơ sở chỉ vì ưu đãi tài chính: Những quảng cáo trả trước thấp, trả góp 0 đồng hoặc duyệt hồ sơ nhanh có thể khiến khách hàng bỏ qua việc kiểm tra giấy phép, trình độ bác sĩ và điều kiện phẫu thuật.
7. Câu hỏi thường gặp nâng ngực trả góp
Không có thẻ tín dụng có trả góp nâng ngực được không?
Không có thẻ tín dụng vẫn có thể nâng ngực trả góp thông qua ngân hàng hoặc công ty tài chính liên kết với cơ sở thẩm mỹ. Khách hàng thường cần cung cấp CCCD, thông tin cá nhân và giấy tờ chứng minh thu nhập như sao kê lương hoặc hợp đồng lao động. Một số chương trình có thể hỗ trợ xét duyệt không cần chứng minh thu nhập, tùy điều kiện áp dụng. Tuy nhiên, việc được duyệt khoản vay còn phụ thuộc vào lịch sử tín dụng, khả năng trả nợ và chính sách của đơn vị tài chính.
Nâng ngực trả góp có thể tất toán sớm không?
Nâng ngực trả góp có thể được tất toán trước hạn nếu hợp đồng với ngân hàng hoặc công ty tài chính cho phép. Khách hàng có thể thanh toán toàn bộ dư nợ còn lại trước khi kết thúc kỳ hạn 6, 9 hoặc 12 tháng. Tuy nhiên, một số đơn vị áp dụng phí tất toán sớm hoặc không hoàn lại phí chuyển đổi trả góp đã thu.
Nâng ngực trả góp có được bảo hành túi đầy đủ không?
Khách hàng nâng ngực trả góp vẫn được hưởng chính sách bảo hành túi ngực theo điều kiện áp dụng của cơ sở thẩm mỹ và nhà sản xuất, tương tự khách hàng thanh toán một lần. Hình thức trả góp không mặc nhiên làm giảm quyền lợi bảo hành. Tuy nhiên, phạm vi bảo hành phụ thuộc vào loại túi, thương hiệu và hợp đồng dịch vụ. Khách hàng cần kiểm tra thời hạn bảo hành, các trường hợp được hỗ trợ như vỡ túi hoặc co thắt bao xơ, đồng thời làm rõ chi phí phẫu thuật thay túi, gây mê và chăm sóc hậu phẫu có được bao gồm hay không.
Kangnam có giấy phép không? Cách kiểm tra giấy phép và số lưu hành thiết bị
Cơ sở thẩm mỹ uy tín cần giấy phép gì? Phân tích pháp lý từ Bộ Y tế Việt Nam
Nâng ngực tại Hà Nội ở đâu uy tín? Top Bệnh viện và Bác sĩ chuyên khoa giỏi 2026
Kết quả thẩm mỹ phụ thuộc cơ địa từng người. Thông tin trong bài mang tính tham khảo, không thay thế chỉ định của bác sĩ sau thăm khám trực tiếp.



Hãy để lại bình luận của bạn bên dưới!
Nhập thông tin của bạn
×